Domain verfahrensfehler.de kaufen?
Wir ziehen mit dem Projekt
verfahrensfehler.de um.
Sind Sie am Kauf der Domain
verfahrensfehler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verfahrensfehler.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **


Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Fehler und Fehlerkorrektur im Prozess des Spracherwerbs, Taschenbuch von Diana Marossek, GRIN, 978-3-638-94158-7Fehler Und Fehlerkorrektur Im Prozess Des Spracherwerbs, Taschenbuch Von Diana Marossek, Grin, 978-3-638-94158-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mangel, Mischa: Die VergegenwärtigungDie Vergegenwärtigung , Am Beginn von "Die Vergegenwärtigung" steht das Ja-Wort. Durch die Erinnerung an seine Hochzeit beginnt der Erzähler eine erste Lebensbilanz zu ziehen und die Jahre Revue passieren zu lassen. Die Rückblicke zeigen das Schöne und das Ungeschönte, das Kommen und Gehen im Leben. Und so strahlen seine leuchtenden Augen die Leser*innen regelrecht an, wenn er von Glücksmomenten erzählt und zurückgeht zu Erlebnissen aus Kindheits-, Jugend- und jungen Erwachsenentagen rund um das Aufwachsen, Sport, Musik und Literatur. In seinen Erinnerungsbildern blendet der Erzähler aber nicht die Schattenseiten aus: Er denkt an die wichtigen Menschen, die bereits verstorben sind, an abgerissene Freundschaften, an jene, die aus seinem Leben verschwunden sind, den Tod und was mit den Körpern nach dem Leben geschieht - die titelgebende Vergegenwärtigung geht von der buddhistischen Praxis aus, sich die Vergänglichkeit von allem wieder und wieder vor Augen zu führen, um so bewusster zu leben. "Die Vergegenwärtigung" ist bei aller existenziellen Tiefenschürfung ein Roman der Hoffnung auf ein richtig gelebtes Leben, ein Buch, das kühn zwischen lyrischer, minimalistischer und meditativer Beschreibungskunst changiert. Ein stilles Glanzstück. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Mangel, Mischa, Seitenzahl/Blattzahl: 272, Keyword: Aufwachsen; Berlin; Buddhismus; Glück; Hochzeit; Hoffnung; Leben; Lebensbilanz; Lebenserfahrung; Liebe; Meditation; Tod, Fachschema: Deutsche Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 130, Höhe: 33, Gewicht: 436, Produktform: Gebunden, Genre: Belletristik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
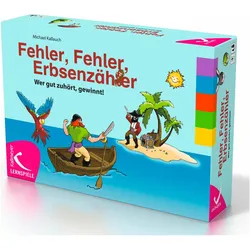
Kallmeyer Fehler, Fehler, Erbsenzähler (Spiel) (Deutsch, 2 - 6 Spieler)Fehler, Fehler, Erbsenzähler ist ein spannendes Vorlese- und Zuhörspiel für 2 bis 6 Spielende ab 5 Jahren. Auf einen Blick: Wer Fehler, Fehler, Erbsenzähler spielt, lernt genau zuzuhören, richtig zu kombinieren und Widersprüche zu erkennen. Es gibt 48 Geschichten auf 36 liebevoll illustrierten Spielkarten. Das Spiel ist sofort einsetzbar und kann ab zwei Personen gespielt werden. Ein Kontrollmechanismus sorgt dafür, dass derjenige gewinnt, der gut zuhört. Jedes Kind liebt Geschichten, und Vorlesen und Zuhören bieten zahlreiche Lernmöglichkeiten. Wenn die Geschichte zu einer spannenden Suche einlädt, bei der das eigene Kombinationsvermögen gefragt ist, sind Kinder besonders motiviert – und hier kommt Fehler, Fehler, Erbsenzähler buchstäblich ins Spiel. Mit insgesamt 48 Geschichten schulen Kinder ab 5 Jahren genaues Zuhören, Konzentration und Merkfähigkeit spielerisch. Der Wettstreit mit den Mitspielenden spornt zusätzlich an, denn es gewinnt, wer am besten zugehört und kombiniert hat. So geht's: Die Spielgruppe bestimmt einen oder eine Vorlesende – ein älteres Kind oder einen Erwachsenen – und wählt die Geschichte aus, die gespielt werden soll. Der oder die Vorlesende liest die Geschichte der Reihe nach – von Karte A bis Karte C – langsam und mit Betonung vor. Die Mitspielenden hören aufmerksam der ganzen Geschichte zu und markieren mit ihren drei Spielsteinen im Geheimen auf ihren Auswertungskarten die drei Aspekte, die ihrer Meinung nach widersprüchlich sind. Da hat der Kapitän einmal einen roten, einmal einen schwarzen Bart, der Zaubertrank ist einmal eiskalt, einmal kochend heiss, die Kinder reiten einmal auf einem Schimmel, einmal auf einem schwarzen Pferd – schnell merken die Spielerinnen und Spieler, dass es gar nicht so einfach ist, die Widersprüche aufzudecken. Die Auflösung über den Kontrollmechanismus der Geschichtenkarten birgt weitere Überraschungen, die für Spielspass sorgen.25,60 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **


Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Rechtmässiges Alternativverhalten und Verfahrensfehler, Ratgeber von Wolfgang KufnerDas Schadenersatzrecht spielt in der heutigen Zeit eine sehr grosse Rolle. Der Schädiger soll für sein rechtswidriges Verhalten einstehen und den von ihm verursachten Schaden ausgleichen. Fraglich erscheint hingegen, was passieren soll, wenn der Schaden auch bei rechtmässigem Handeln eingetreten wäre. In den meisten Konstellationen im Zivilrecht wird die Auffassung vertreten, dass der Einwand des rechtmässigen Alternativverhaltens beachtlich sei. Ob allerdings das rechtmässige Alternativverhalten im Zusammenhang mit Verfahrensfehlern beachtlich sein sollte, ist sowohl in der Literatur als auch in der Judikatur nicht eindeutig gelöst. Die vorliegende Arbeit widmet sich allen unterschiedlichen Thesen, vergleicht sie und wiegt sie gegeneinander ab. Nahezu alle Probleme, die im Zusammenhang mit dieser Thematik auftauchen, werden ausgiebig erörtert und es wird versucht, aus dieser Fülle an Thesen und Entscheidungen einen allgemein gültigen Lösungsansatz für dieses Problem herauszuarbeiten.38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fehler und Fehlerkorrektur im Prozess des Spracherwerbs, Taschenbuch von Diana Marossek, GRIN, 978-3-638-94158-7Fehler Und Fehlerkorrektur Im Prozess Des Spracherwerbs, Taschenbuch Von Diana Marossek, Grin, 978-3-638-94158-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mangel, Mischa: Die VergegenwärtigungDie Vergegenwärtigung , Am Beginn von "Die Vergegenwärtigung" steht das Ja-Wort. Durch die Erinnerung an seine Hochzeit beginnt der Erzähler eine erste Lebensbilanz zu ziehen und die Jahre Revue passieren zu lassen. Die Rückblicke zeigen das Schöne und das Ungeschönte, das Kommen und Gehen im Leben. Und so strahlen seine leuchtenden Augen die Leser*innen regelrecht an, wenn er von Glücksmomenten erzählt und zurückgeht zu Erlebnissen aus Kindheits-, Jugend- und jungen Erwachsenentagen rund um das Aufwachsen, Sport, Musik und Literatur. In seinen Erinnerungsbildern blendet der Erzähler aber nicht die Schattenseiten aus: Er denkt an die wichtigen Menschen, die bereits verstorben sind, an abgerissene Freundschaften, an jene, die aus seinem Leben verschwunden sind, den Tod und was mit den Körpern nach dem Leben geschieht - die titelgebende Vergegenwärtigung geht von der buddhistischen Praxis aus, sich die Vergänglichkeit von allem wieder und wieder vor Augen zu führen, um so bewusster zu leben. "Die Vergegenwärtigung" ist bei aller existenziellen Tiefenschürfung ein Roman der Hoffnung auf ein richtig gelebtes Leben, ein Buch, das kühn zwischen lyrischer, minimalistischer und meditativer Beschreibungskunst changiert. Ein stilles Glanzstück. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Mangel, Mischa, Seitenzahl/Blattzahl: 272, Keyword: Aufwachsen; Berlin; Buddhismus; Glück; Hochzeit; Hoffnung; Leben; Lebensbilanz; Lebenserfahrung; Liebe; Meditation; Tod, Fachschema: Deutsche Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 130, Höhe: 33, Gewicht: 436, Produktform: Gebunden, Genre: Belletristik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Kallmeyer Fehler, Fehler, Erbsenzähler (Spiel) (Deutsch, 2 - 6 Spieler)Fehler, Fehler, Erbsenzähler ist ein spannendes Vorlese- und Zuhörspiel für 2 bis 6 Spielende ab 5 Jahren. Auf einen Blick: Wer Fehler, Fehler, Erbsenzähler spielt, lernt genau zuzuhören, richtig zu kombinieren und Widersprüche zu erkennen. Es gibt 48 Geschichten auf 36 liebevoll illustrierten Spielkarten. Das Spiel ist sofort einsetzbar und kann ab zwei Personen gespielt werden. Ein Kontrollmechanismus sorgt dafür, dass derjenige gewinnt, der gut zuhört. Jedes Kind liebt Geschichten, und Vorlesen und Zuhören bieten zahlreiche Lernmöglichkeiten. Wenn die Geschichte zu einer spannenden Suche einlädt, bei der das eigene Kombinationsvermögen gefragt ist, sind Kinder besonders motiviert – und hier kommt Fehler, Fehler, Erbsenzähler buchstäblich ins Spiel. Mit insgesamt 48 Geschichten schulen Kinder ab 5 Jahren genaues Zuhören, Konzentration und Merkfähigkeit spielerisch. Der Wettstreit mit den Mitspielenden spornt zusätzlich an, denn es gewinnt, wer am besten zugehört und kombiniert hat. So geht's: Die Spielgruppe bestimmt einen oder eine Vorlesende – ein älteres Kind oder einen Erwachsenen – und wählt die Geschichte aus, die gespielt werden soll. Der oder die Vorlesende liest die Geschichte der Reihe nach – von Karte A bis Karte C – langsam und mit Betonung vor. Die Mitspielenden hören aufmerksam der ganzen Geschichte zu und markieren mit ihren drei Spielsteinen im Geheimen auf ihren Auswertungskarten die drei Aspekte, die ihrer Meinung nach widersprüchlich sind. Da hat der Kapitän einmal einen roten, einmal einen schwarzen Bart, der Zaubertrank ist einmal eiskalt, einmal kochend heiss, die Kinder reiten einmal auf einem Schimmel, einmal auf einem schwarzen Pferd – schnell merken die Spielerinnen und Spieler, dass es gar nicht so einfach ist, die Widersprüche aufzudecken. Die Auflösung über den Kontrollmechanismus der Geschichtenkarten birgt weitere Überraschungen, die für Spielspass sorgen.25,60 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Medyn forte bei Erschöpfung durch Vitamin-MangelAnwendungsgebiet von Medyn forte bei Erschöpfung durch Vitamin-MangelMedyn forte bei Erschöpfung durch Vitamin-Mangel ist ein Vitaminpräparat zur Einnahme bei einem nachgewiesenem, kombinierten Mangel an Vitamin B6, B12 und Folsäure, der ernährungsmäßig nicht behoben werden kann.Wirkstoffe / Inhaltsstoffe / ZutatenMedyn forte bei Erschöpfung durch Vitamin-Mangel enthält: 0.5 mg Cyanocobalamin2.5 mg Folsäure25 mg Pyridoxin hydrochlorid20.57 mg PyridoxinCellulose, mikrokristallin Hilfstoff (+)Chinolingelb Hilfstoff (+)Citronensäure 1-Wasser Hilfstoff (+)Eisen (III) oxid Hilfstoff (+)Gelatine Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Natrium citrat 2-Wasser Hilfstoff (+)Natrium dodecylsulfat Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. Außerdem sollte das Produkt nicht bei Megaloblasten-Anämie infolge eines isolierten Vitamin B12-Mangels (z.B. infolge Mangels an Instrinsic-Faktor) oder bei isoliertem Folsäure-Mangel angewendet werden.DosierungAnwendungsempfehlung von Medyn forte bei Erschöpfung durch Vitamin-Mangel: Nehmen Sie täglich eine Kapsel ein.EinnahmeNehmen Sie täglich eine Kapsel ein.PatientenhinweiseBesondere Vorsicht bei der Einnahme von dem Arzneimittel ist erforderlich: Bei langfristiger Einnahme von Tagesdosen über 50 mg Vitamin B6 sowie bei kurzfristiger Einnahme von Dosen im Grammbereich wurden Kribbeln und Ameisenlaufen an Händen und Füßen (Anzeichen einer peripheren sensorischen Neuropathie, bzw. von Paraesthesien) beobachtet. Wenn Sie Kribbeln und Ameisenlaufen bei sich beobachten, wenden Sie sich an Ihren behandelnden Arzt. Dieser wird die Einnahmemenge überprüfen und wenn nötig das Medikament absetzen. SchwangerschaftSchwangerschaft und Stillzeit: In der Schwangersc24,16 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.