Domain verfahrensfehler.de kaufen?
Wir ziehen mit dem Projekt
verfahrensfehler.de um.
Sind Sie am Kauf der Domain
verfahrensfehler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verfahrensfehler.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **


Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Rechtmässiges Alternativverhalten und Verfahrensfehler, Ratgeber von Wolfgang KufnerDas Schadenersatzrecht spielt in der heutigen Zeit eine sehr grosse Rolle. Der Schädiger soll für sein rechtswidriges Verhalten einstehen und den von ihm verursachten Schaden ausgleichen. Fraglich erscheint hingegen, was passieren soll, wenn der Schaden auch bei rechtmässigem Handeln eingetreten wäre. In den meisten Konstellationen im Zivilrecht wird die Auffassung vertreten, dass der Einwand des rechtmässigen Alternativverhaltens beachtlich sei. Ob allerdings das rechtmässige Alternativverhalten im Zusammenhang mit Verfahrensfehlern beachtlich sein sollte, ist sowohl in der Literatur als auch in der Judikatur nicht eindeutig gelöst. Die vorliegende Arbeit widmet sich allen unterschiedlichen Thesen, vergleicht sie und wiegt sie gegeneinander ab. Nahezu alle Probleme, die im Zusammenhang mit dieser Thematik auftauchen, werden ausgiebig erörtert und es wird versucht, aus dieser Fülle an Thesen und Entscheidungen einen allgemein gültigen Lösungsansatz für dieses Problem herauszuarbeiten.38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mangel, Mischa: Die VergegenwärtigungDie Vergegenwärtigung , Am Beginn von "Die Vergegenwärtigung" steht das Ja-Wort. Durch die Erinnerung an seine Hochzeit beginnt der Erzähler eine erste Lebensbilanz zu ziehen und die Jahre Revue passieren zu lassen. Die Rückblicke zeigen das Schöne und das Ungeschönte, das Kommen und Gehen im Leben. Und so strahlen seine leuchtenden Augen die Leser*innen regelrecht an, wenn er von Glücksmomenten erzählt und zurückgeht zu Erlebnissen aus Kindheits-, Jugend- und jungen Erwachsenentagen rund um das Aufwachsen, Sport, Musik und Literatur. In seinen Erinnerungsbildern blendet der Erzähler aber nicht die Schattenseiten aus: Er denkt an die wichtigen Menschen, die bereits verstorben sind, an abgerissene Freundschaften, an jene, die aus seinem Leben verschwunden sind, den Tod und was mit den Körpern nach dem Leben geschieht - die titelgebende Vergegenwärtigung geht von der buddhistischen Praxis aus, sich die Vergänglichkeit von allem wieder und wieder vor Augen zu führen, um so bewusster zu leben. "Die Vergegenwärtigung" ist bei aller existenziellen Tiefenschürfung ein Roman der Hoffnung auf ein richtig gelebtes Leben, ein Buch, das kühn zwischen lyrischer, minimalistischer und meditativer Beschreibungskunst changiert. Ein stilles Glanzstück. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Mangel, Mischa, Seitenzahl/Blattzahl: 272, Keyword: Aufwachsen; Berlin; Buddhismus; Glück; Hochzeit; Hoffnung; Leben; Lebensbilanz; Lebenserfahrung; Liebe; Meditation; Tod, Fachschema: Deutsche Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 130, Höhe: 33, Gewicht: 436, Produktform: Gebunden, Genre: Belletristik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fehler und Fehlerkorrektur im Prozess des Spracherwerbs, Taschenbuch von Diana Marossek, GRIN, 978-3-638-94158-7Fehler Und Fehlerkorrektur Im Prozess Des Spracherwerbs, Taschenbuch Von Diana Marossek, Grin, 978-3-638-94158-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
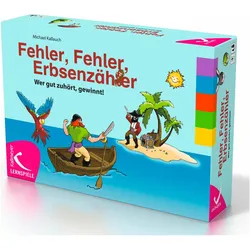
Kallmeyer Fehler, Fehler, Erbsenzähler (Spiel) (Deutsch, 2 - 6 Spieler)Fehler, Fehler, Erbsenzähler ist ein spannendes Vorlese- und Zuhörspiel für 2 bis 6 Spielende ab 5 Jahren. Auf einen Blick: Wer Fehler, Fehler, Erbsenzähler spielt, lernt genau zuzuhören, richtig zu kombinieren und Widersprüche zu erkennen. Es gibt 48 Geschichten auf 36 liebevoll illustrierten Spielkarten. Das Spiel ist sofort einsetzbar und kann ab zwei Personen gespielt werden. Ein Kontrollmechanismus sorgt dafür, dass derjenige gewinnt, der gut zuhört. Jedes Kind liebt Geschichten, und Vorlesen und Zuhören bieten zahlreiche Lernmöglichkeiten. Wenn die Geschichte zu einer spannenden Suche einlädt, bei der das eigene Kombinationsvermögen gefragt ist, sind Kinder besonders motiviert – und hier kommt Fehler, Fehler, Erbsenzähler buchstäblich ins Spiel. Mit insgesamt 48 Geschichten schulen Kinder ab 5 Jahren genaues Zuhören, Konzentration und Merkfähigkeit spielerisch. Der Wettstreit mit den Mitspielenden spornt zusätzlich an, denn es gewinnt, wer am besten zugehört und kombiniert hat. So geht's: Die Spielgruppe bestimmt einen oder eine Vorlesende – ein älteres Kind oder einen Erwachsenen – und wählt die Geschichte aus, die gespielt werden soll. Der oder die Vorlesende liest die Geschichte der Reihe nach – von Karte A bis Karte C – langsam und mit Betonung vor. Die Mitspielenden hören aufmerksam der ganzen Geschichte zu und markieren mit ihren drei Spielsteinen im Geheimen auf ihren Auswertungskarten die drei Aspekte, die ihrer Meinung nach widersprüchlich sind. Da hat der Kapitän einmal einen roten, einmal einen schwarzen Bart, der Zaubertrank ist einmal eiskalt, einmal kochend heiss, die Kinder reiten einmal auf einem Schimmel, einmal auf einem schwarzen Pferd – schnell merken die Spielerinnen und Spieler, dass es gar nicht so einfach ist, die Widersprüche aufzudecken. Die Auflösung über den Kontrollmechanismus der Geschichtenkarten birgt weitere Überraschungen, die für Spielspass sorgen.25,60 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter


-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **

Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Rechtmässiges Alternativverhalten und Verfahrensfehler, Ratgeber von Wolfgang KufnerDas Schadenersatzrecht spielt in der heutigen Zeit eine sehr grosse Rolle. Der Schädiger soll für sein rechtswidriges Verhalten einstehen und den von ihm verursachten Schaden ausgleichen. Fraglich erscheint hingegen, was passieren soll, wenn der Schaden auch bei rechtmässigem Handeln eingetreten wäre. In den meisten Konstellationen im Zivilrecht wird die Auffassung vertreten, dass der Einwand des rechtmässigen Alternativverhaltens beachtlich sei. Ob allerdings das rechtmässige Alternativverhalten im Zusammenhang mit Verfahrensfehlern beachtlich sein sollte, ist sowohl in der Literatur als auch in der Judikatur nicht eindeutig gelöst. Die vorliegende Arbeit widmet sich allen unterschiedlichen Thesen, vergleicht sie und wiegt sie gegeneinander ab. Nahezu alle Probleme, die im Zusammenhang mit dieser Thematik auftauchen, werden ausgiebig erörtert und es wird versucht, aus dieser Fülle an Thesen und Entscheidungen einen allgemein gültigen Lösungsansatz für dieses Problem herauszuarbeiten.38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mangel, Mischa: Die VergegenwärtigungDie Vergegenwärtigung , Am Beginn von "Die Vergegenwärtigung" steht das Ja-Wort. Durch die Erinnerung an seine Hochzeit beginnt der Erzähler eine erste Lebensbilanz zu ziehen und die Jahre Revue passieren zu lassen. Die Rückblicke zeigen das Schöne und das Ungeschönte, das Kommen und Gehen im Leben. Und so strahlen seine leuchtenden Augen die Leser*innen regelrecht an, wenn er von Glücksmomenten erzählt und zurückgeht zu Erlebnissen aus Kindheits-, Jugend- und jungen Erwachsenentagen rund um das Aufwachsen, Sport, Musik und Literatur. In seinen Erinnerungsbildern blendet der Erzähler aber nicht die Schattenseiten aus: Er denkt an die wichtigen Menschen, die bereits verstorben sind, an abgerissene Freundschaften, an jene, die aus seinem Leben verschwunden sind, den Tod und was mit den Körpern nach dem Leben geschieht - die titelgebende Vergegenwärtigung geht von der buddhistischen Praxis aus, sich die Vergänglichkeit von allem wieder und wieder vor Augen zu führen, um so bewusster zu leben. "Die Vergegenwärtigung" ist bei aller existenziellen Tiefenschürfung ein Roman der Hoffnung auf ein richtig gelebtes Leben, ein Buch, das kühn zwischen lyrischer, minimalistischer und meditativer Beschreibungskunst changiert. Ein stilles Glanzstück. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Mangel, Mischa, Seitenzahl/Blattzahl: 272, Keyword: Aufwachsen; Berlin; Buddhismus; Glück; Hochzeit; Hoffnung; Leben; Lebensbilanz; Lebenserfahrung; Liebe; Meditation; Tod, Fachschema: Deutsche Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 130, Höhe: 33, Gewicht: 436, Produktform: Gebunden, Genre: Belletristik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Fehler und Fehlerkorrektur im Prozess des Spracherwerbs, Taschenbuch von Diana Marossek, GRIN, 978-3-638-94158-7Fehler Und Fehlerkorrektur Im Prozess Des Spracherwerbs, Taschenbuch Von Diana Marossek, Grin, 978-3-638-94158-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kallmeyer Fehler, Fehler, Erbsenzähler (Spiel) (Deutsch, 2 - 6 Spieler)Fehler, Fehler, Erbsenzähler ist ein spannendes Vorlese- und Zuhörspiel für 2 bis 6 Spielende ab 5 Jahren. Auf einen Blick: Wer Fehler, Fehler, Erbsenzähler spielt, lernt genau zuzuhören, richtig zu kombinieren und Widersprüche zu erkennen. Es gibt 48 Geschichten auf 36 liebevoll illustrierten Spielkarten. Das Spiel ist sofort einsetzbar und kann ab zwei Personen gespielt werden. Ein Kontrollmechanismus sorgt dafür, dass derjenige gewinnt, der gut zuhört. Jedes Kind liebt Geschichten, und Vorlesen und Zuhören bieten zahlreiche Lernmöglichkeiten. Wenn die Geschichte zu einer spannenden Suche einlädt, bei der das eigene Kombinationsvermögen gefragt ist, sind Kinder besonders motiviert – und hier kommt Fehler, Fehler, Erbsenzähler buchstäblich ins Spiel. Mit insgesamt 48 Geschichten schulen Kinder ab 5 Jahren genaues Zuhören, Konzentration und Merkfähigkeit spielerisch. Der Wettstreit mit den Mitspielenden spornt zusätzlich an, denn es gewinnt, wer am besten zugehört und kombiniert hat. So geht's: Die Spielgruppe bestimmt einen oder eine Vorlesende – ein älteres Kind oder einen Erwachsenen – und wählt die Geschichte aus, die gespielt werden soll. Der oder die Vorlesende liest die Geschichte der Reihe nach – von Karte A bis Karte C – langsam und mit Betonung vor. Die Mitspielenden hören aufmerksam der ganzen Geschichte zu und markieren mit ihren drei Spielsteinen im Geheimen auf ihren Auswertungskarten die drei Aspekte, die ihrer Meinung nach widersprüchlich sind. Da hat der Kapitän einmal einen roten, einmal einen schwarzen Bart, der Zaubertrank ist einmal eiskalt, einmal kochend heiss, die Kinder reiten einmal auf einem Schimmel, einmal auf einem schwarzen Pferd – schnell merken die Spielerinnen und Spieler, dass es gar nicht so einfach ist, die Widersprüche aufzudecken. Die Auflösung über den Kontrollmechanismus der Geschichtenkarten birgt weitere Überraschungen, die für Spielspass sorgen.25,60 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Kurzer ProzessAuch Verbrecher Machen Urlaub. Im Zweiten Teil Der Erfolgsserie „crime Master“ Warten Urlaubsregionen In Deutschland, Österreich Und Der Schweiz Darauf, Unter Die Lupe Genommen Zu Werden. Viele Hinweise Gibt Es Nicht: Ein Paar Zum Teil Recht...12,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Pyrrolurie Urintest – Ursache für Zink- & B6-MangelPyrrolurie Urintest – Ursache für Zink- & Vitamin-B6-Mangel erkennen Viele Menschen leiden jahrelang unter Erschöpfung, Konzentrationsproblemen, Ängsten oder ADHS-ähnlichen Symptomen – ohne zu wissen, was dahintersteckt. Eine häufig übersehene Ursache ist die Pyrrolurie: eine genetisch bedingte Stoffwechselstörung, die schätzungsweise 5–10 % der Bevölkerung betrifft. Dieser Test gibt dir Klarheit – diskret, bequem von zu Hause aus und ausgewertet im deutschen Partnerlabor. Was ist eine Pyrrolurie – und warum ist sie so wichtig? Pyrrole sind natürliche Bestandteile von Hämoglobin, dem roten Blutfarbstoff. Bei gesunden Menschen werden diese Verbindungen überwiegend über den Stuhl ausgeschieden. Liegt jedoch eine Pyrrolurie vor, werden Pyrrole in übermäßiger Menge im Körper gebildet und stattdessen über den Urin ausgeschieden. Das eigentliche Problem: Pyrrole binden im Körper Vitamin B6 und Zink – zwei unverzichtbare Nährstoffe – und schleusen diese mit dem Urin aus dem Körper. Die Folge ist ein schleichender, chronischer Mangel, der sich in vielfältigen, oft unspezifischen Beschwerden äußern kann. In der Literatur wird die Pyrrolurie auch unter verschiedenen anderen Begriffen geführt, darunter: Hämopyrrolurie (HPU), Kryptopyrrolurie (KPU), Hämopyrrolaktamurie oder Malvaria. Wann ist dieser Test sinnvoll? Dieser Test ist sinnvoll, wenn du unter mehreren der folgenden Beschwerden leidest oder leidest – besonders wenn die Ursache bisher unklar geblieben ist: Konzentrationsprobleme, Unruhe, Nervosität oder mangelnde Impulskontrolle (ADHS-ähnliche Symptome) Anhaltende Erschöpfung und Energielosigkeit Ängste, Reizbarkeit oder depressive Verstimmungen Kopfschmerzen und Schlafstörungen Muskel- und Gelenkschmerzen Haarausfall, brüchige Nägel, erhöhte Infektanfälligkeit Reizdarm-Symptome, Nahrungsmittelunverträglichkeiten oder Allergien Schilddrüsenprobleme oder Störungen des Immunsystems Verdacht auf ADHS – besonders bei Kindern und Jugendlichen Studien zeigen, dass 30–40 % der Kinder mit ADHS-Symptomen eine erhöhte Pyrrol-Ausscheidung aufweisen. Einige Therapeuten berichten über bemerkenswerte Verbesserungen durch gezielte Supplementierung mit Zink, Vitamin B6 und Mangan – anstelle oder ergänzend zu medikamentösen Therapien. Das wird analysiert aus dem Urin: Pyrrol-Konzentration (Nachweis strukturell ähnlicher Pyrrolverbindungen) Hinweise auf chronischen Vitamin-B6- und Zink-Mangel durch erhöhte Pyrrol-Ausscheidung Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.